Satu indeks, IHSG ambruk 11,57%
Pada 16 Oktober, bursa Jakarta mengalami hari terburuknya sejak 1998. Pemicunya bukan krisis global, melainkan satu konsultasi dari penyusun indeks di New York. Bagaimana sembilan bulan peringatan berujung di sini?
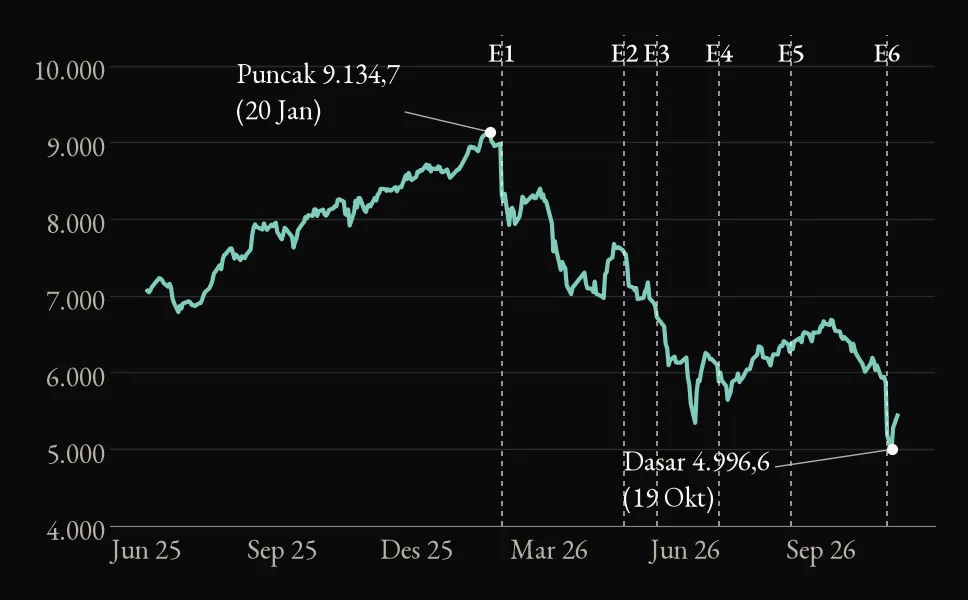
Jumat, 16 Oktober 2026. Belum genap satu sesi berjalan, layar perdagangan Bursa Efek Indonesia sudah merah pekat. Indeks Harga Saham Gabungan (IHSG) ditutup anjlok 11,57% dalam sehari, hari terburuk bursa Jakarta sejak 1998, dan perdagangan sempat dihentikan. Tidak ada perang, tidak ada gagal bayar, tidak ada bencana. Pemicunya datang dari New York, beberapa jam sebelumnya: MSCI membuka konsultasi untuk memindahkan Indonesia dari kelompok Emerging Market (EM) ke status Standalone.
Artikel ini adalah bagian pertama dari tiga tulisan yang membedah guncangan tersebut. Di sini kami menjawab dua pertanyaan dasar: siapa sebenarnya MSCI, dan bagaimana sembilan bulan peringatan berubah menjadi hari terburuk dalam 28 tahun.
Penentu arus triliunan dolar
MSCI Inc. tidak membeli atau menjual saham. Perusahaan ini menyusun indeks, dan indeks itulah yang dijadikan acuan oleh dana pasif maupun aktif di seluruh dunia. Per kuartal III 2026, aset ETF yang mengacu pada indeks MSCI mencapai sekitar US$2,91 triliun, belum termasuk dana aktif yang memakai MSCI EM sebagai tolok ukur kinerja.
Mekanismenya sederhana tetapi berdaya ledak tinggi. Setiap kali MSCI mengubah klasifikasi sebuah negara, dana yang melacak indeks harus menyesuaikan portofolionya. Triliunan dolar bergeser secara otomatis, tanpa perlu satu pun manajer investasi berubah pikiran tentang prospek ekonomi negara tersebut. Itulah sebabnya satu dokumen konsultasi bisa mengguncang bursa lebih keras daripada banyak data makro.
Pertanyaan yang tak pernah berubah: siapa pemilik saham?
Peringatan MSCI tidak datang tiba-tiba. Sejak Januari, tuntutannya konsisten pada tiga hal: porsi saham yang benar-benar beredar di publik (free float), transparansi pemegang saham, dan penegakan hukum terhadap konsentrasi kepemilikan. Sorotan utamanya tertuju pada saham dengan kepemilikan sangat terkonsentrasi, yang oleh MSCI diberi bendera HSC (high shareholding concentration).
Pada 27 Januari, MSCI menolak memakai data KSEI untuk menghitung free float, lalu membekukan indeks Indonesia: tidak ada kenaikan bobot, tidak ada saham baru yang masuk. Reaksi pasar langsung terasa. IHSG anjlok 7,35% keesokan harinya, lalu turun lagi sekitar 8% sehari setelahnya, dengan dua kali penghentian perdagangan.
Di atas kertas, rangkaian reformasi itu tampak memadai. Penilaian MSCI berbeda: bagus dalam rumusan, lemah dalam penegakan. Polanya pun berulang sepanjang tahun: MSCI bersuara, IHSG jatuh, regulator bereaksi dengan reformasi susulan. Puncak eskalasinya terjadi pada 15 Oktober.
Emerging, Frontier, atau Standalone?
Untuk memahami bobot keputusan ini, perlu dipahami tiga kelas yang dipakai MSCI. Emerging Market adalah status yang kini dipegang Indonesia, dan status inilah yang menentukan alokasi dana pelacak indeks pasar berkembang. Menurut MSCI, mempertahankan Indonesia di kelas ini "no longer appropriate", tidak lagi layak.
Pilihan turun ke Frontier pun dinilai MSCI tidak mencerminkan dalamnya masalah. Yang diusulkan adalah Standalone, kategori yang berada di luar indeks komposit EM maupun Frontier. Dalam dokumen konsultasinya, MSCI juga menyebut saham berbendera HSC akan dihapus. Masukan publik dibuka hingga 30 April 2027, dan keputusan diumumkan paling lambat 30 Juni 2027.
Ini bukan masalah indeks, melainkan masalah pasar.
— Raman Aylur Subramanian, Managing Director MSCI, dalam panggilan UBS dengan lebih dari 100 investor, 20 Oktober 2026 (terjemahan bebas dari "not an index issue but a market issue")
Dalam panggilan yang sama, ia menyebut perlunya menyingkirkan "bad actors" dari pasar. Pemerintah mengaku terkejut, dan BEI menyatakan tidak menerima peringatan lebih dulu. Kedua reaksi itu sendiri menarik dicermati, sebab pesan MSCI soal free float dan konsentrasi kepemilikan sudah diulang sejak Januari.
Apa yang belum terjawab
Kronologi ini menjelaskan mengapa bursa jatuh, tetapi belum menjawab siapa yang menanggungnya. Berapa dana asing yang sudah pergi? Apakah guncangan ini bagian dari badai global atau khas Indonesia? Seberapa jauh rambatannya ke rupiah, obligasi negara, dan keyakinan konsumen?
Pertanyaan-pertanyaan itu kami bedah dengan angka di Bagian 2: Rp94,87 triliun sudah pergi.
Ringkasan visual dari @strat4policy
- Analisis STRAT4POLICY, "MSCI vs Indonesia: Kronologi, Aktor, Dampak, dan Jaringan" (24/10/2026)
- MSCI, siaran pers & dokumen konsultasi reklasifikasi Indonesia (15/10/2026); pengumuman free float (27/1/2026); hasil keuangan Q3 2026
- The Straits Times (28/1/2026); CNA (30/1/2026); OJK (9/2 & 8/4/2026)
- NDTV Profit/Bloomberg (20/10/2026); ANTARA (16/10/2026); investor.id (19/10/2026); Jakarta Globe (16/10/2026)
- Data harga Yahoo Finance (^JKSE), diambil 24/10/2026, diolah Strat4Policy
Foto: Carol M. Highsmith/Library of Congress (domain publik); Antony-22 (CC BY-SA 4.0); nappa (CC BY 2.0); Sudin Kominfomas Jakarta Selatan (domain publik), via Wikimedia Commons, diolah.
Grafik digambar ulang Strat4Policy dari data laporan.